 > Thématiques > Thématique “La Dématérialisation” > Dématérialisation : La Facture électronique >
Modèle d’impression et obligation de transmission codes et mentions
Codes VATEX, catégories TVA et catégories d’opération
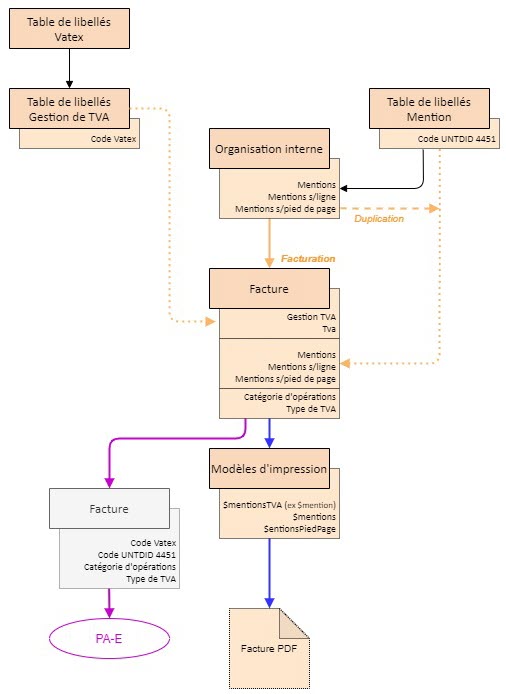
Lors de l’émission d’une facture électronique vers une Plateforme Agréée (PA), certaines informations fiscales doivent être transmises sous forme de codes normalisés afin de garantir la conformité réglementaire et le bon traitement de la facture par les différents acteurs de l’écosystème de la facturation électronique.
Ces informations comprennent notamment :
La catégorie TVA (UNTDID 4451) qui indique le régime de TVA applicable à la ligne de facture ou au document (taux normal, exonération, autoliquidation, hors champ de TVA, etc.).
Le code VATEX, utilisé lorsque l’opération bénéficie d’une exonération ou d’un régime particulier de TVA. Ce code permet de préciser le motif légal de l’exonération.
Les mentions TVA, qui complètent les informations fiscales et peuvent être obligatoires selon le type d’opération réalisée.
La catégorie d’opération, qui permet de qualifier la nature de la transaction (vente nationale, opération intracommunautaire, exportation, prestation de services, opération hors champ, etc.).
Ces données sont utilisées pour contrôler la cohérence fiscale des factures, alimenter les flux réglementaires de facturation électronique et d’e-reporting, et permettre à l’administration fiscale d’identifier correctement le traitement TVA applicable à chaque opération.
Dans artis.net, ces informations sont généralement déterminées automatiquement à partir du code TVA affecté au client ou à l’article.
Correspondance entre catégories TVA, codes VATEX et types d’opération
Le tableau ci-dessous présente les principales catégories TVA utilisées dans les factures électroniques ainsi que les cas d’usage les plus courants. Les obligations peuvent varier selon le contexte fiscal de l’opération.
Catégorie TVA (UNTDID 4451) |
Signification |
Cas d’usage principal |
Code VATEX |
Mention TVA usuelle |
|---|---|---|---|---|
S |
Taux standard |
Ventes soumises à TVA (20 %, 10 %, 5,5 %, 2,1 %) |
Non applicable |
Aucune mention particulière |
Z |
Taux zéro |
Opérations taxables à taux 0 % |
Selon le pays et le contexte |
Selon la réglementation applicable |
E |
Exonéré |
Opérations exonérées de TVA |
Oui |
Mention du motif d’exonération |
AE |
Autoliquidation |
Travaux de construction, certaines opérations B2B, déchets, etc. |
Selon le cas |
“Autoliquidation” |
K |
Livraison intracommunautaire exonérée |
Vente de biens à un assujetti établi dans un autre État membre de l’UE |
Oui |
“Exonération de TVA – article 262 ter I du CGI” |
G |
Exportation |
Vente de biens hors Union européenne |
Oui |
“Exonération de TVA – exportation” |
O |
Hors champ TVA |
Opérations non soumises à la TVA |
Éventuellement |
Mention adaptée à l’opération |
L |
Îles Canaries, Ceuta, Melilla |
Cas particuliers territoriaux |
Selon le cas |
Selon réglementation locale |
M |
TVA acquittée dans un autre État membre |
Régimes spécifiques OSS/IOSS |
Selon le cas |
Selon régime applicable |
Exemples fréquents
Situation |
Catégorie TVA |
VATEX |
Mention recommandée |
|---|---|---|---|
Vente en France avec TVA 20 % |
S |
— |
Aucune |
Prestation de services intracommunautaire B2B |
AE |
Selon réglementation européenne |
“Autoliquidation par le preneur” |
Livraison intracommunautaire de biens |
K |
VATEX-EU-IC |
“Exonération de TVA, article 262 ter I du CGI” |
Exportation hors Union européenne |
G |
VATEX-EU-O |
“Exonération de TVA, article 262 I du CGI” |
Activité médicale exonérée |
E |
Selon le motif légal |
Mention de l’article d’exonération applicable |
Opération hors champ de TVA |
O |
Selon le cas |
“Opération hors champ d’application de la TVA” |